

2026.10.10

コラムをご覧いただきありがとうございます。
弊社は知立市を中心に不動産に関するサポートを行っている「住まいる大家族 野村開発株式会社」です。
今回は、土地売却で失敗しないための不動産価格の考え方についてお話しします。
相続対策や賃貸経営を検討する地主さんのために、失敗しない売却判断のポイントを分かりやすく解説します。
「価格」は一つではないという誤解
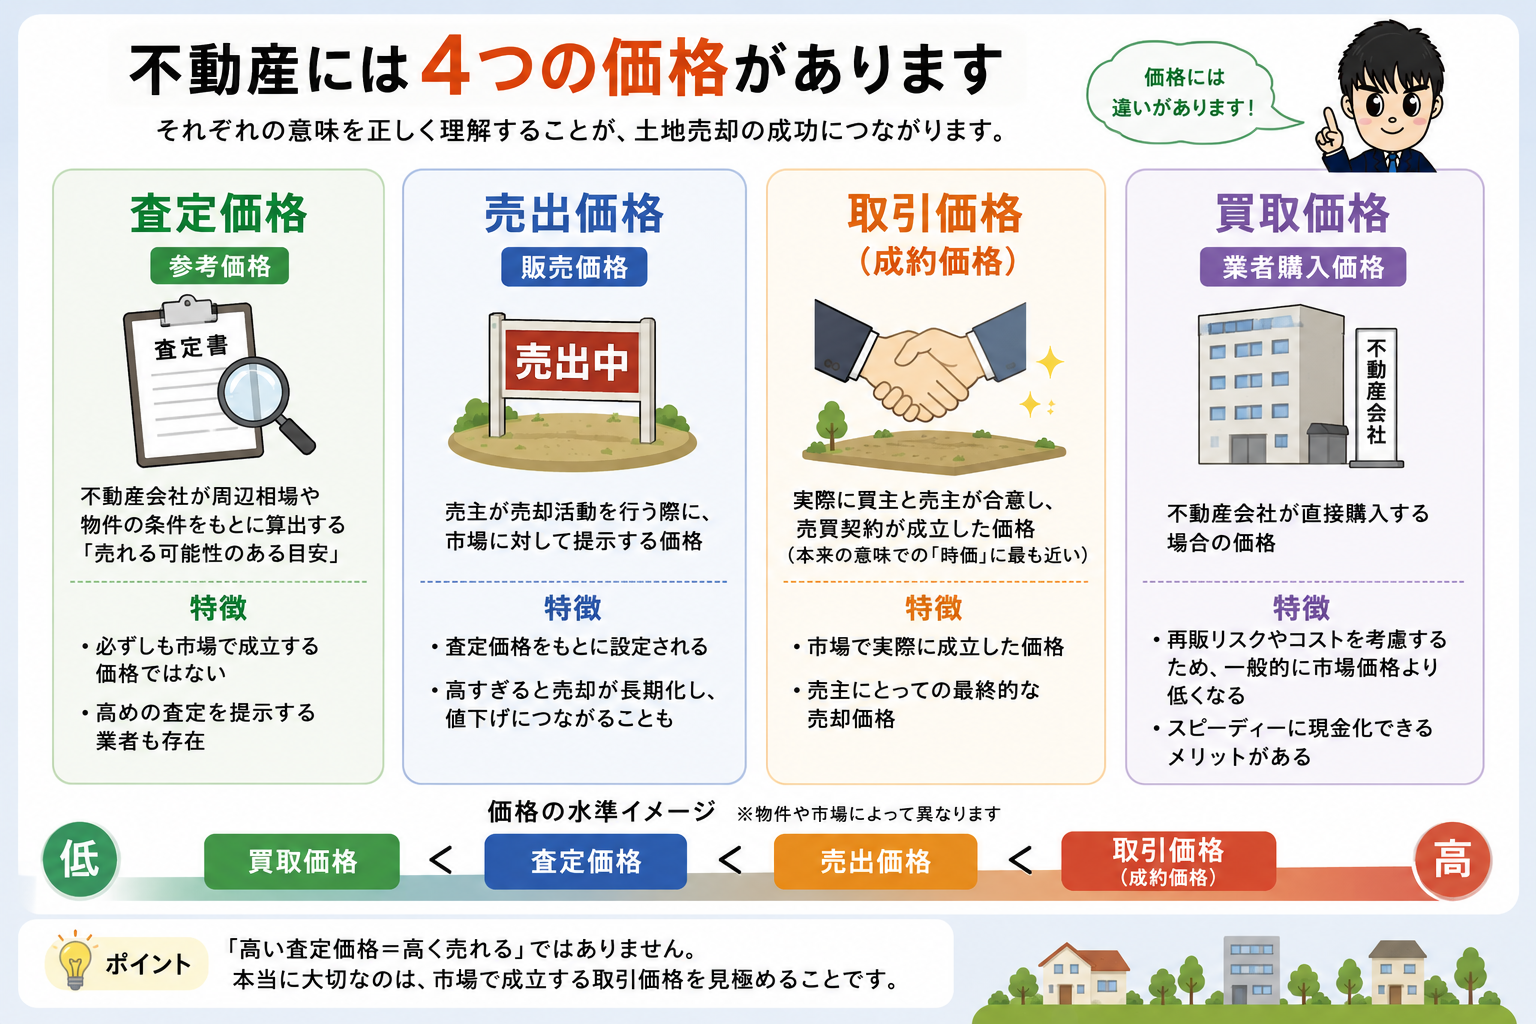
以前のコラムで「一物四価」という言葉をご紹介しましたが、不動産には複数の評価基準が存在します。
実は売買の場面においても、「価格」は一つではありません。
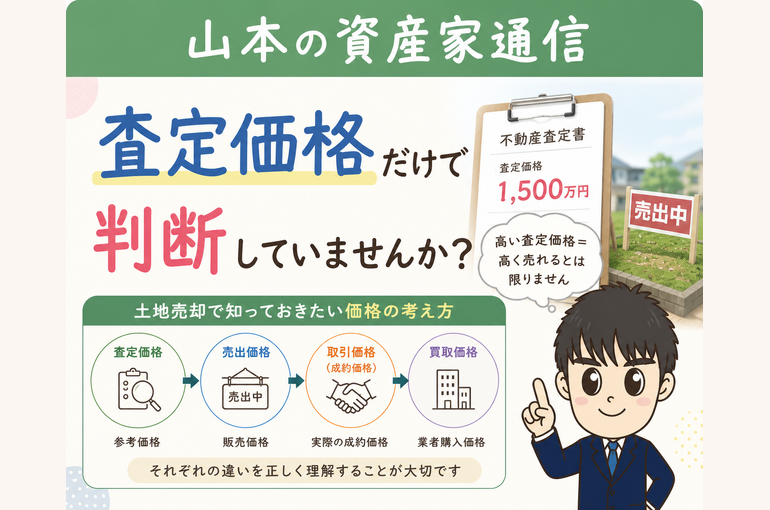
不動産の売却を検討する際、よく耳にするのが査定価格ですが、これをそのまま「市場価格」と考えてしまうと判断を誤る可能性があります。
実務では大きく分けて、次のような価格が存在します。
査定価格(参考価格)
売出価格(販売価格)
取引価格(成約価格)
買取価格(業者購入価格)
このうち本来の意味での「時価」に最も近いものは、実際に売買が成立した取引価格です。
査定価格が高い=良い業者ではない
不動産売却の場面で最も注意が必要なのは「査定価格の扱い」です。
例えば、ある土地についてA社が1,000万円、B社が1,500万円という査定を出した場合、多くの方は高い査定を提示したB社に依頼したくなると思います。
しかし、ここに落とし穴があります。
査定価格はあくまで「売れる可能性のある目安」であり、必ずしも市場で成立する価格ではありません。
中には媒介契約を獲得するために高めの査定を提示する業者も存在します。
高すぎる価格で売出しを行うと、
・売却までの期間が長期化する
・市場からの印象が悪くなる
・結果的に値下げを繰り返す
といった状況になり、本来売れるはずだった価格より低い価格でしか成約できなくなるケースもあります。
本当に良い査定とは、「市場で最も成立しやすい価格に近い数字」であり、単に高いかどうかでは判断できません。
仲介と買取で全く異なる考え方
不動産売却を考える際には、もう一つ重要な視点があります。
それが「仲介」と「買取」の違いです。
仲介とは、不動産会社が買主と売主の間に入り、市場で買主を探す方法です。
一方で買取は、不動産会社が直接購入する方法です。
この違いにより、価格の考え方も大きく変わります。
仲介の場合、査定価格はあくまで予測値であり、高ければ良いというものではありません。
一方、買取の場合は実際に業者が購入する価格であるため、単純に高い方が有利といえます。
ただし、一般的には買取価格は市場価格より低くなる傾向があります。
これは、再販時のリスクやコストを見込んでいるためです。
売主と業者の「立場の違い」
当社では方針として不動産の買取を行っておりません。
これは、業者としての立場を明確にするためです。
買取を行う場合、「安く仕入れて高く売る」ことが利益になります。
つまり、売主と業者の利害が相反する可能性が生じます。
一方で仲介に専念することで、売主と同じ方向を向いた提案が可能になります。
一括査定サイトの使い方に注意
最近ではインターネットの一括査定サイトを利用される方も増えています。
ただし、これらの多くは仲介業者による査定である点に注意が必要です。
提示される価格はあくまで目安であり、そのまま売却価格になるわけではありません。
価格の高さだけで業者を選ぶのではなく、
・査定の根拠
・販売戦略 ・地域理解
を含めて判断することが重要です。
まとめ|土地売却で大切な視点
土地売却において重要なのは、「どこに依頼するか」ではなく「どの価格を基準に判断するか」です。
査定価格はあくまで入口に過ぎず、最終的に重要なのは市場で成立する取引価格です。
相続や資産整理の場面では、一度の判断が大きな影響を与えます。
だからこそ、価格の意味を正しく理解し、冷静に判断することが必要になります。
土地売却は「高く売ること」だけが正解ではありません。
適正な価格で確実に売却することが、結果として最も価値の高い選択になることも多いのです。
土地売却・土地購入・相続対策は、専門的な判断が必要な分野です。
不動産の価値は「知っているかどうか」で大きく変わります。
野村開発では、実勢地価を軸にした正確な査定と、資産全体を見据えたコンサルティングで、資産家の皆さまの意思決定をサポートしています。
相続に関するお悩みをお持ちの方、一からお手伝いいたします。
一緒に考えてみませんか?
お気軽にご相談ください。
https://81-1736.com/consulting-form/
資産コンサルティング部門のページもご覧ください。
https://81-1736.com/consulting/
過去のコラムはこちらをご覧ください
セミナーでは、相続対策の優先順位として、
(1)分割
(2)納税
(3)節税
とお話ししており、
分割対策=争続対策(揉めない様に分割)としております。
しかし、実務的な問題としては、相続により分割された各資産の運用の健全性が悪化することも大きな問題点としてあり、これが顕著なのが本家であり、跡継ぎ家系で増えてきております。
野村開発株式会社 資産コンサルティング部門 山本令祐 TEL 0566-81-1736
本記事は、不動産取引に携わる山本がAIを活用しながら最新の地価情報を整理し、知立市はじめ西三河地域の土地の現状を解説、発信しています。
記事内容は正確を期しておりますが、土地活用や売却は個々の状況によって最適な判断が変わるため、詳細な検討には個別相談をご利用ください。
(参照)
・国土交通省「地価公示」 https://www.mlit.go.jp/totikensangyo/totikensangyo_fr4_000043.html
・愛知県「地価公示・地価調査」 https://www.pref.aichi.jp/soshiki/toshi/0000029550.html
・国立社会保障・人口問題研究所「地域別将来推計人口」 https://www.ipss.go.jp/pp-shicyoson/j/shicyoson23/t-page.asp
・総務省統計局「国勢調査」 https://www.e-stat.go.jp/
#相続対策 #不動産相続 #不動産投資 #土地購入 #不動産売却 #資産形成 #地方不動産 #人口減少 #地価動向 #住宅購入 #エリア分析 #市場分析#山本の資産家通信 #知立市 #安城市 #刈谷市 #豊田市 #LIXIL不動産ショップ #野村開発 #住まいる大家族
*住まいる大家族 野村開発のサービス*
生涯を通じて「安心できる生活」を支えます お客様の生活環境の変化に対応し、住まいに関するサポートができる体制を整えております。
賃貸のご相談から住宅購入やリフォーム、大切な資産である不動産管理や相続に関するご相談も承ります。
*住まいる大家族 野村開発の対応エリア*
知立市・安城市・刈谷市・豊田市 はじめ西三河地区を中心に地域密着のサービスを提供いたします。
野村開発株式会社
住所:愛知県知立市南陽1-132
電話番号:0566-81-1736
お電話ご希望の方
0566-81-1736
お電話受付時間9:30〜17:30
(水曜日、祝日、第3日曜を除く)
