2026.10.15
野村開発では、令和5年に健康宣言(※)を行い、担当より従業員やその家族、ご縁のある皆様の健康増進にお役に立てるよう、有益な情報を発信してまいります。
皆さまには、楽しく読んで参考にしていただければ幸いです。
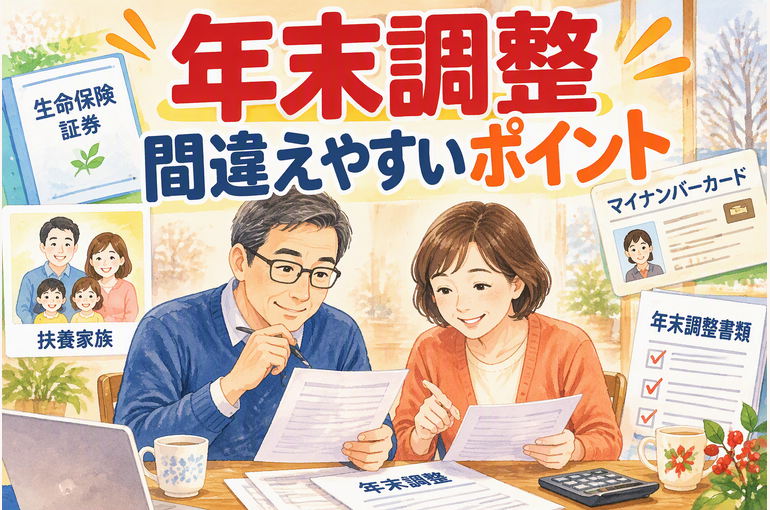
そろそろ勤務先から年末調整の書類が配られる季節です。
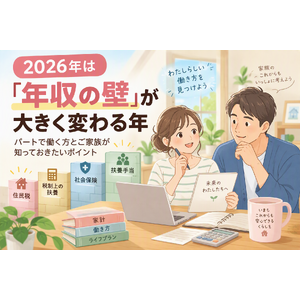
前回のコラムでは、「103万円の壁」「106万円の壁」「130万円の壁」など、さまざまな「年収の壁」が変わっていることをご紹介しました。
今回は、その続編として年末調整に関係する「136万円の壁」について取り上げます。
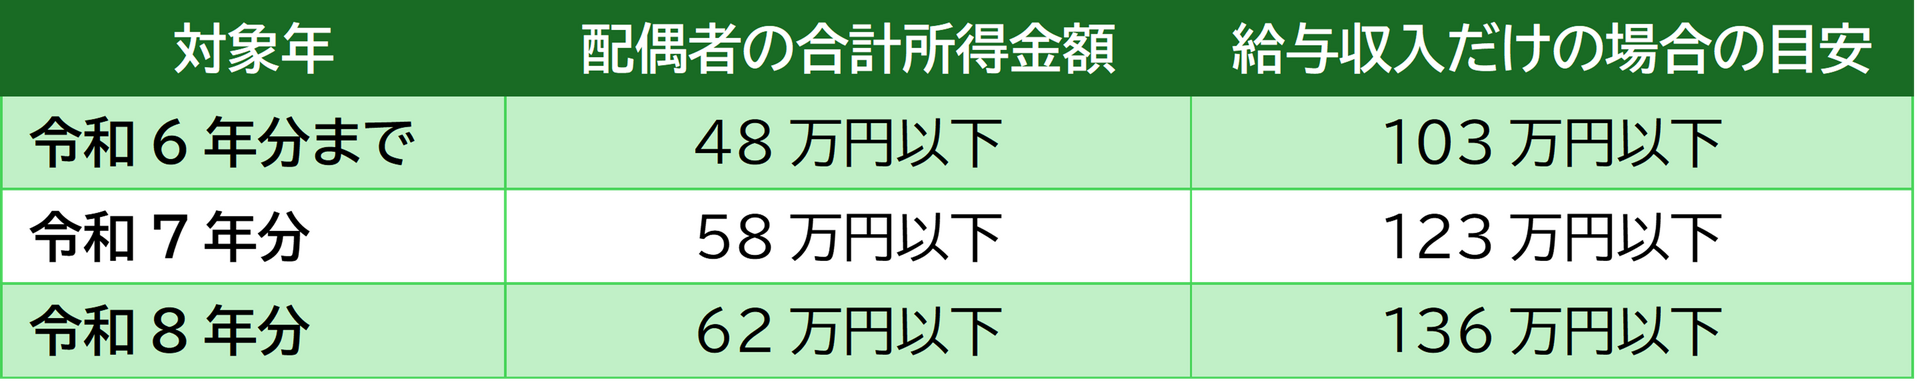
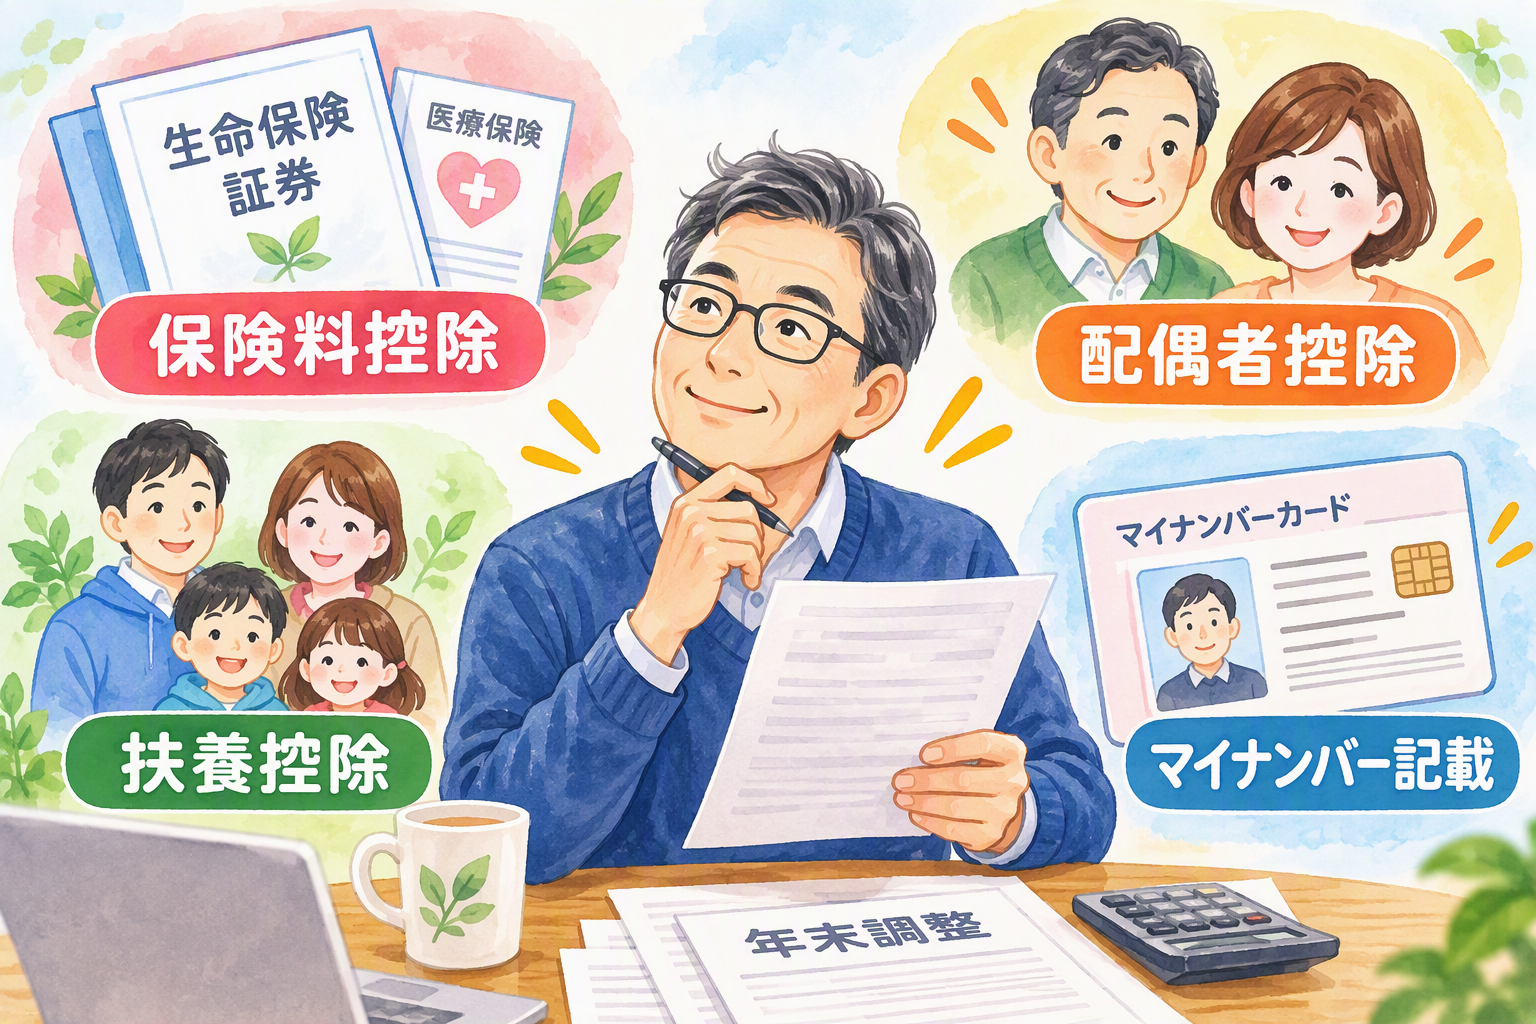
2026年分の年末調整では、配偶者控除に関する基準が昨年から変更されています。
ただし、ここで注意したいのは、「税金の基準」と「社会保険の基準」は別だということです。
さらに、家主様のご家庭では家賃収入など給与以外の所得が関係する場合もあります。
今回は、年末調整の前に確認しておきたいポイントを分かりやすくご紹介します。
配偶者控除の「壁」は136万円に 2026年分の配偶者控除は、配偶者の給与収入が136万円以下であれば受けられる基準となっています。
数年前まで「103万円の壁」と呼ばれていた基準は、ここ数年で段階的に引き上げられました。
配偶者の収入が136万円を超えた場合でも、すぐに控除がなくなるわけではありません。
年収169万円以下であれば配偶者特別控除で満額の控除を受けられ、段階的に減少しながら年収207万円を超えると対象外となります(本人の合計所得900万円以下の場合)。
また、年末調整の申告書には「年収」ではなく「所得の見積額」を記入します。
給与収入のみの場合は、
年収 − 74万円 = 所得の見積額
が目安になります。
例えば、年収120万円であれば、
120万円 − 74万円 = 46万円
となります。
家主様のご家庭は「家賃収入」にも注意
ここで、家主様や不動産オーナー様のご家庭ならではの注意点があります。
配偶者やお子さまが共有名義のアパートや駐車場などから家賃収入を受け取っている場合、判定は給与収入だけではなく、不動産所得を含めた「合計所得金額」で行われます。
「パート収入は136万円以下だから大丈夫」と思っていても、不動産所得を合算すると基準を超える場合があります。
また、年金収入、配当所得、株式の譲渡益などがある場合も、給与収入だけでは判断できません。
年収の目安だけでなく、「所得」で考えることが大切です。
いちばんの注意点
社会保険の壁は別に考える
136万円に引き上げられたのは、あくまでも税金に関する基準です。
健康保険や年金の扶養については、別のルールで判断されます。
130万円の壁はそのまま
家族の健康保険の扶養に入るための基準は、原則として年収130万円未満です。
そのため、
「税金の基準が136万円だから、136万円まで働いても大丈夫」
とは限りません。
106万円の壁はどうなった?
2026年10月からは、社会保険加入の判断基準だった「月額8万8,000円(年収約106万円)」という賃金要件が撤廃されました。
一方で、
• 週20時間以上働くこと
• 従業員51人以上の事業所などの要件
は残っています。
そのため、
「106万円を超えるかどうか」
ではなく、
「どのような職場で、どのくらい働いているか」
が重要になっています。
70歳以上のご夫婦も確認を
配偶者が12月31日時点で70歳以上の場合は、「老人控除対象配偶者」となり、配偶者控除額は48万円になります。
また、ご高齢のご夫婦の場合は年金収入があるケースも多く、家主様であればさらに家賃収入が加わることもあります。
そのため、
• 給与収入
• 年金収入
• 家賃収入
などを合わせて確認することが大切です。
年末調整前のチェックポイント
□ 配偶者の今年の収入見込みを確認した
□ 給与だけなら「年収−74万円」で所得を計算した
□ 年金や家賃収入などを含めて確認した
□ 配偶者が70歳以上か確認した
□ 社会保険の扶養(130万円)は別に確認した
かつては「103万円の壁」を意識すればよい時代でしたが、現在は税金と社会保険の基準が異なり、さらに家族手当や家賃収入なども関係するため、状況は一人ひとり異なります。
特に家主様世帯では、パート収入だけでなく家賃収入や年金収入が関係するため、「136万円までなら大丈夫」と一律には言えません。
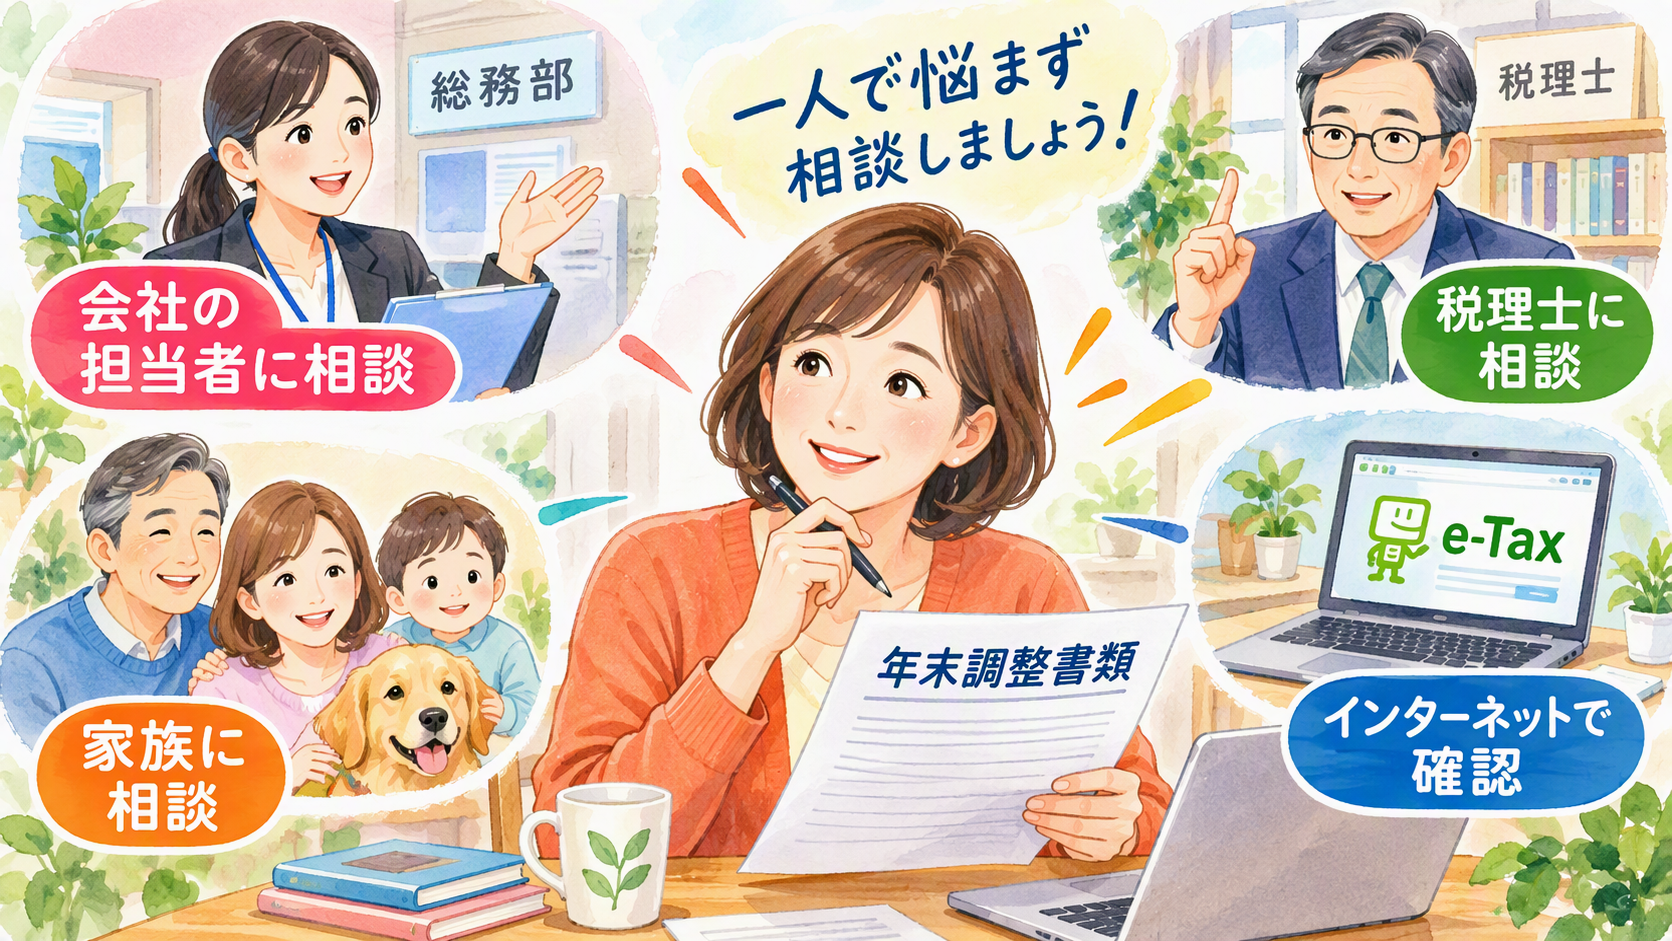
年末調整や扶養の判断に迷った場合は、
• ご自身の勤務先
• ご家族の勤務先
• 加入している健康保険
• 税理士や税務署
などへ確認することをおすすめします。
年末調整の前に、ご家族で今年の収入を振り返りながら、一度確認してみてはいかがでしょうか。
ご自身やご家族に合った働き方を考えるきっかけとして、本記事がお役に立てば幸いです。
私たち総務部門では、従業員とそのご家族、そしてご縁のある皆様の健康やメンタルヘルスを願い、さまざまな情報を発信しております。
今後も皆様の健やかな毎日に役立つ情報をお届けしてまいります。
野村開発株式会社 総務家 相原大蔵
(参考)
国税庁HP「No.1191 配偶者控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm
国税庁HP「No.1195 配偶者特別控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1195.htm
国税庁「民間給与実態統計調査」
https://www.nta.go.jp/publication/statistics/kokuzeicho/minkan/top.htm
厚生労働省「社会保険適用拡大特設サイト」
https://www.mhlw.go.jp/tekiyoukakudai/」
前回のコラムもあわせてご覧ください。
「2026年は「年収の壁」が大きく変わる年/パート勤務の方とご家族が知っておきたいポイント」
過去の健康に関するコラムはこちらからどうぞ。
https://81-1736.com/column/?kw=%E5%81%A5%E5%BA%B7%E5%AE%A3%E8%A8%80
#年末調整 #年収の壁 #扶養の範囲内勤務 #パート勤務 #社会保険 #家計管理 #知立市#安城市#刈谷市#豊田市#健康宣言チャレンジ事業所#LIXIL不動産ショップ#野村開発#住まいる大家族
*住まいる大家族 野村開発のサービス*
生涯を通じて「安心できる生活」を支えます お客様の生活環境の変化に対応し、住まいに関するサポートができる体制を整えております。
賃貸のご相談から住宅購入やリフォーム、大切な資産である不動産管理や相続に関するご相談も承ります。
*住まいる大家族 野村開発の対応エリア*
知立市・安城市・刈谷市・豊田市 はじめ西三河地区を中心に地域密着のサービスを提供いたします。
お住まいでの不具合やお困りごと、ちょっと聞いてみたいこと、承ります。
お困りごと相談 直通ダイヤル TEL 080-2167-0189
おやくだち家専用LINE公式アカウントあります!
https://liff.line.me/1645278921-kWRPP32q/?accountId=476alvkd
野村開発株式会社
住所:愛知県知立市南陽1-132
電話番号:0566-81-1736
お電話ご希望の方
0566-81-1736
お電話受付時間9:30〜17:30
(水曜日、祝日、第3日曜を除く)
